





Polski rynek autobusów używanych 01-08.2026. Na poziomie 2300 rejestracji i minusie

W okresie styczeń-sierpień 2026 roku zarejestrowano w Polsce 2 300 używanych autobusów. W porównaniu z analogicznym okresem 2025 roku oznacza to 56 pojazdów mniej, czyli spadek o 2,4% r/r., a sierpień przyniósł 389 rejestracji wobec 412 rok wcześniej (-5,6% r/r).
Od początku roku rynek pozostaje nierówny. Styczeń i luty zakończyły się niewielkimi wzrostami r/r, od marca do czerwca wyniki były niższe niż w 2025 roku, a lipiec ponownie znalazł się na plusie. Sierpień był wolumenowo najlepszym miesiącem 2026 roku i oznaczał wzrost o (+49,0%; +128 szt.) względem lipca, ale nie zdołał przebić wysokiej bazy z sierpnia 2025 roku. Łącznie lipiec i sierpień dały 647 rejestracji wobec 648 rok wcześniej, czyli praktycznie identyczny rezultat.

Segment po segmencie
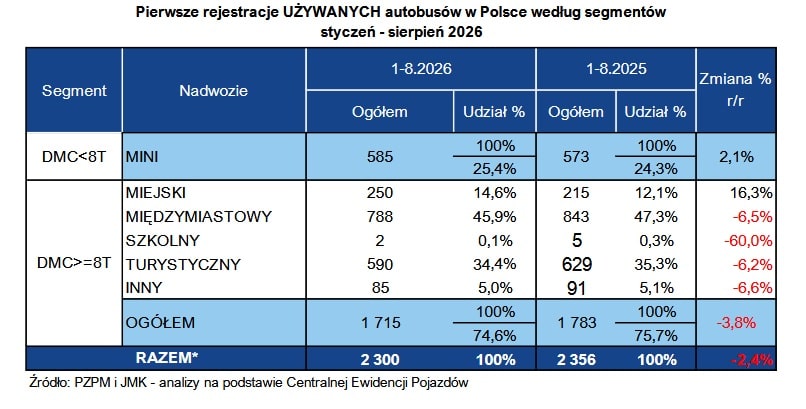
Struktura rynku używanych autobusów nadal wyraźnie różni się od rynku pierwotnego. Największym segmentem pozostają autobusy międzymiastowe – 34,3% rynku, przed turystycznymi (25,7%) i MINI (25,4%). Po ośmiu miesiącach na plusie pozostają autobusy miejskie (+16,3% r/r) i MINI (+2,1%), natomiast międzymiastowe i turystyczne notują spadki; odpowiednio (-6,5%) i (-6,2%)
- MINI: W okresie styczeń-sierpień 2026 zarejestrowano 585 autobusów MINI, czyli 12 więcej niż rok wcześniej (+2,5% r/r). Segment odpowiada za 25,4% całego rynku wtórnego W sierpniu zarejestrowano 94 autobusy – niemal tyle samo co rok wcześniej (96) i więcej o 27 niż lipcu br. Najpopularniejszym modelem pozostaje Mercedes-Benz Sprinter – 213 szt.
- MIEJSKIE: Segment autobusów miejskich pozostaje najmocniej rosnącą dużą kategorią rynku wtórnego. Od stycznia do sierpnia zarejestrowano 250 pojazdów, o 35 więcej niż rok wcześniej (+16,3% r/r), co daje 10,9% udziału w rynku. Sierpień zakończył się wynikiem 34 szt. wobec 29 rok wcześniej. Najpopularniejszy model to Iveco Crossway LE – 35 szt
- MIĘDZYMIASTOWE: To nadal największy segment używanych autobusów -34,3% udział w rynku. W okresie styczeń-sierpień 2026 zarejestrowano 788 pojazdów, czyli o 55 mniej niż rok wcześniej
- (-6,5% r/r). Sierpień przyniósł aż 172 rejestracje – najwyższy wynik segmentu w tym roku – wobec 207 szt. przed rokiem. Liderem modelowym jest Iveco Crossway – 158 szt.
- TURYSTYCZNE: W ciągu ośmiu miesięcy 2026 zarejestrowano 590 autokarów, czyli o 39 mniej niż rok wcześniej (-6,2% r/r). Segment odpowiada za 25,7% rynku. Sierpniowy wynik to 74 szt., wobec 68 rok wcześniej (+8,8% r/r) i 57 sztuk w lipcu bieżącego roku. Segment jest niemal w całości dieslowski – 585 z 586 pojazdów. Najczęściej rejestrowane modele to Iveco Magelys i Setra S416 GT-HD – po 19 szt. – oraz Mercedes-Benz Tourismo O350 RHD M/2A – 18 szt.
- Segment autobusów szkolnych pozostaje marginalny – od stycznia do sierpnia zarejestrowano 2 pojazdy wobec 5 rok wcześniej. Były to po jednym MAN 18.480 HOC i Mercedes-Benz Vario 818; oba z silnikiem Diesla.
Co napędza używane autobusy?
Struktura rocznikowa pojazdów zarejestrowanych w okresie styczeń-sierpień 2026 potwierdza dalsze odmładzanie importowanego taboru. Największą grupę tworzą autobusy wyprodukowane w latach 2010-2019 – 1 563 szt. (68% rynku). Pojazdów z lat 2005-2009 było 491 (21%), autobusów z roczników 2020-2026 – 208 (9%), a najstarszych, wyprodukowanych przed 2005 rokiem – 33 (2%).
Średni rok produkcji zarejestrowanego używanego autobusu przesunął się z około 2012,0 do 2013,4, natomiast mediana z 2012 do 2013 roku. Kierunek zmian pozostaje jednoznaczny – importowany tabor stopniowo staje się młodszy.
Pod względem rodzaju napędu rynek wtórny nadal pozostaje niemal całkowicie oparty na silnikach wysokoprężnych. Aktualna struktura napędów jest następująca:
• DIESEL – 2 261 szt. (98,3%)
• HEV/MHEV – 13 szt. (0,6%)
• CNG – 8 szt. (0,3%)
• BENZYNA – 13 szt. (0,6%)
• BEV/FCEV/PHEV – 5 szt. (0,2%)
Pojazdów z napędem innym niż diesel było łącznie 38, wobec 16 rok wcześniej. Wzrost jest więc wyraźny, ale udział takich autobusów to nadal tylko 1,7% rynku. Najliczniejsze są autobusy benzynowe – 13 szt. – oraz hybrydy HEV/MHEV – łącznie 13 szt. Od początku roku zarejestrowano także 8 CNG, 3 BEV, 1 FCEV i 1 PHEV.
Nowe kontra używane
W okresie styczeń-sierpień 2026 roku w Polsce zarejestrowano 2 885 autobusów nowych oraz 2 300 używanych, co oznacza przewagę rynku pierwotnego na poziomie 585 pojazdów. Rok wcześniej sytuacja była odwrotna: 1 662 nowych autobusów i 2 343 używanych, czyli przewaga rynku wtórnego wynosiła 681 szt. W ciągu roku liczba nowych autobusów wzrosła o 75%, podczas gdy rynek używanych zmniejszył się o 2,4%.
Różnice szczególnie dobrze widać w poszczególnych segmentach. W autobusach miejskich rynek nowych pojazdów osiągnął 1 437 szt., wobec 250 używanych. W MINI było to odpowiednio 924 i 585 szt. Odwrotna relacja utrzymuje się w przewozach międzymiastowych, gdzie zarejestrowano 788 używanych autobusów wobec 232 nowych, oraz w turystyce – 590 używanych wobec 289 nowych autokarów. Rosnące dostawy fabrycznie nowych autobusów miejskich nadal najmocniej różnicują strukturę obu części rynku.
Lista rankingowa marek
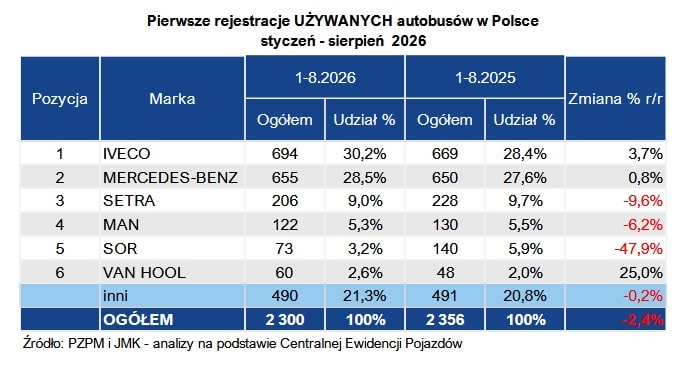
Po ośmiu miesiącach 2026 roku rynek wtórny pozostaje mocno skoncentrowany wokół Iveco, Mercedes-Benz, Setry, MAN i SOR. Sierpień rozstrzygnął dotychczas bardzo wyrównaną walkę o pierwsze miejsce: Iveco zarejestrowało w tym miesiącu 140 autobusów, wobec 103 Mercedes-Benz, zwiększając przewagę w skumulowanym rankingu do 40 pojazdów.
- Pierwsze miejsce zajmuje Iveco – 694 szt. (30,2% rynku). Marka poprawiła rezultat o 25 autobusów (+3,7% r/r). Główną siłą Iveco pozostaje segment międzymiastowy (356 szt.) oraz MINI (213).
- Drugą pozycję zajmuje Mercedes-Benz – 655 szt. (28,6%), o 5 więcej niż rok wcześniej (+0,8% r/r). Mercedes-Benz pozostaje najbardziej wszechstronnym graczem rynku wtórnego: dominuje w MINI dzięki Sprinterowi, jest drugi w autobusach międzymiastowych i pierwszy w turystycznych.
- Trzecie miejsce zajmuje Setra – 206 szt. (9,0%). Wynik jest o 22 pojazdy niższy niż rok wcześniej
- (-9,6% r/r). Marka nadal opiera wynik głównie na autokarach turystycznych (131).
- Czwarte miejsce zajmuje MAN – 122 szt. (5,3%), o 8 mniej niż w analogicznym okresie 2025 roku
- (-6,2% r/r). Rejestracje MAN są dość równomiernie rozłożone pomiędzy segment turystyczny (41), międzymiastowy (38) i miejski (34).
- Piątą pozycję zajmuje SOR – 73 szt. (3,2%). To o 67 autobusów mniej niż w pierwszych ośmiu miesiącach 2025 roku (-47,9% r/r). Aż 66 z 73 pojazdów przypadło na segment międzymiastowy.
Trzy czołowe marki – Iveco, Mercedes-Benz i Setra – odpowiadają łącznie za 1 555 rejestracje, czyli 67,5% rynku. Poza pierwszą piątką uwagę zwracają Van Hool – 60 szt. (+25,0% r/r) oraz Volvo – 58 szt. (+66% r/r).

Statystyczna oferta
Przedstawiona analiza to tylko fragment autobusowych danych, które na bieżąco zbiera firma JMK analizy rynku transportowego. Zapraszamy do zamawiania poszerzonych opracowań dotyczących całego rynku transportowego w Polsce.
W powyższym artykule wykorzystano m.in. dane z raportu o przetargach na zakup nowych autobusów miejskich.
W naszej ofercie znajdują się m.in.:
• comiesięczne analizy rejestracji nowych i używanych autobusów w Polsce;
• kwartalne analizy produkcji nowych autobusów w Polsce;
• analizy online przetargów na zakup nowych autobusów miejskich;
• analizy online przetargów na zakup nowych autobusów międzymiastowych, MINI i turystycznych.
Wykonujemy również opracowania transportowe przygotowywane pod konkretne potrzeby zamawiającego. Jesteś zainteresowany? Napisz na [email protected] lub zadzwoń pod numer 506 03 71 71, a otrzymasz szczegółową wycenę swojego projektu. Do usłyszenia!




Komentarze