







Europejski rynek autobusów po III kwartałach 2026. Polska wyprzedza Hiszpanię i awansuje do TOP5

Po trzech kwartałach 2026 roku na 31 europejskich rynkach objętych statystyką ACEA zarejestrowano 40 435 nowych autobusów i autokarów powyżej 3,5 tony, czyli o 7,1% więcej niż rok wcześniej.
W samej Unii Europejskiej wzrost wyniósł 15,2%, a Polska awansowała na piąte miejsce w Europie z wynikiem 3107 pojazdów (+68,6%). O analogicznym zestawieniu za 2025 rok pisaliśmy wcześniej w TransInfo.pl.
Rozkład jazdy
- Które kraje dominują na europejskim rynku autobusowym i gdzie nastąpiły największe wzrosty oraz spadki?
- Jak zmieniły się rejestracje autobusów elektrycznych, z silnikami Diesla, hybrydowych i z pozostałymi napędami?
- Dlaczego Polska jest jednym z motorów europejskiego wzrostu, a wynik Wielkiej Brytanii zmienia obraz całego rynku?

Cały rynek autobusowy. Wielka Brytania nadal pierwsza, Polska awansuje
W okresie styczeń–wrzesień 2026 roku w 31 krajach Europy zarejestrowano 40 435 autobusów i autokarów, wobec 37 745 sztuk rok wcześniej. Oznacza to wzrost o 2690 pojazdów, czyli 7,1%.
Największym pojedynczym rynkiem nadal pozostaje Wielka Brytania, mimo spadku rejestracji o 27,2%. W pierwszych dziewięciu miesiącach zarejestrowano tam 5672 autobusy, wobec 7795 przed rokiem. Spadek aż o 2123 pojazdy bardzo mocno wpłynął na wynik europejski.
Na drugie miejsce awansowały Włochy, które z wynikiem 5338 rejestracji wyprzedziły Francję i Niemcy. Włoski rynek urósł o 34,4%, przede wszystkim dzięki zwiększeniu dostaw autobusów elektrycznych.
Polska zajmuje piąte miejsce w całej Europie i piąte w Unii Europejskiej. Wzrost z 1843 do 3107 pojazdów, czyli o 68,6%, daje jej najlepszą dynamikę wśród sześciu największych europejskich rynków.
Tabela 1. Rejestracje nowych autobusów i autokarów powyżej 3,5 tony w Europie
| Miejsce | Państwo | 2026 | 2025 | Zmiana r/r |
|---|---|---|---|---|
| 1 | Wielka Brytania | 5 672 | 7 795 | −27,2% |
| 2 | Włochy | 5 338 | 3 972 | +34,4% |
| 3 | Francja | 5 289 | 4 786 | +10,5% |
| 4 | Niemcy | 5 245 | 4 765 | +10,1% |
| 5 | Polska | 3 107 | 1 843 | +68,6% |
| 6 | Hiszpania | 2 952 | 2 914 | +1,3% |
| 7 | Norwegia | 1 344 | 1 002 | +34,1% |
| 8 | Portugalia | 1 168 | 882 | +32,4% |
| 9 | Holandia | 1 045 | 694 | +50,6% |
| 10 | Austria | 1 013 | 819 | +23,7% |
| 11 | Belgia | 924 | 1 271 | −27,3% |
| 12 | Szwecja | 829 | 1 538 | −46,1% |
| 13 | Grecja | 821 | 749 | +9,6% |
| 14 | Czechy | 740 | 595 | +24,4% |
| 15 | Węgry | 597 | 462 | +29,2% |
| 16 | Szwajcaria | 559 | 415 | +34,7% |
| 17 | Dania | 514 | 439 | +17,1% |
| 18 | Irlandia | 477 | 356 | +34,0% |
| 19 | Chorwacja | 380 | 239 | +59,0% |
| 20 | Finlandia | 361 | 344 | +4,9% |
| 21 | Litwa | 340 | 287 | +18,5% |
| 22 | Rumunia | 292 | 303 | −3,6% |
| 23 | Słowacja | 265 | 107 | +147,7% |
| 24 | Luksemburg | 240 | 178 | +34,8% |
| 25 | Słowenia | 225 | 230 | −2,2% |
| 26 | Bułgaria | 193 | 223 | −13,5% |
| 27 | Islandia | 165 | 158 | +4,4% |
| 28 | Estonia | 127 | 83 | +53,0% |
| 29 | Łotwa | 87 | 102 | −14,7% |
| 30 | Malta | 67 | 157 | −57,3% |
| 31 | Cypr | 59 | 37 | +59,5% |
| Razem | Europa: UE + EFTA + UK | 40 435 | 37 745 | +7,1% |
W pierwszej szóstce koncentruje się 68,3% całego rynku. Największą zmianą względem ubiegłego roku jest awans Polski, która wyprzedziła również znacznie większe pod względem liczby ludności państwa.
Warto zwrócić uwagę na Norwegię, która z wynikiem 1344 autobusów zajęła siódme miejsce, wyprzedzając Portugalię, Holandię i Austrię. To ważne, ponieważ kraj ten znajduje się poza UE, a w statystykach całego europejskiego rynku ma znaczący udział.
Wyraźne spadki wystąpiły natomiast w Szwecji, gdzie liczba rejestracji zmniejszyła się o 46,1%, oraz w Belgii, gdzie rynek skurczył się o 27,3%. Tak duże zmiany pokazują, jak silnie wyniki poszczególnych państw zależą od harmonogramów realizacji dużych zamówień autobusowych.
Autobusy elektryczne. Włochy liderem, Polska wyprzedza Niemcy
Segment autobusów elektrycznych pozostaje jednym z najważniejszych motorów europejskiego rynku. W ciągu dziewięciu miesięcy zarejestrowano 11 428 pojazdów z napędem ładowanym z zewnętrznego źródła energii, wobec 9294 rok wcześniej. Oznacza to wzrost o 23%.
Liderem zostały Włochy, które zarejestrowały 1970 autobusów elektrycznych, ponad dwukrotnie więcej niż w analogicznym okresie poprzedniego roku. Drugie miejsce zajęła Wielka Brytania z wynikiem 1727 sztuk.
Największą zmianą w czołówce jest awans Polski na trzecie miejsce. Nasz rynek zwiększył liczbę rejestracji z 152 do 999 elektrobusów, co odpowiada wzrostowi aż o 557,2%.
Niemcy spadły na czwarte miejsce z wynikiem 836 pojazdów. Jeszcze rok wcześniej były drugim rynkiem tego segmentu, z liczbą 1202 rejestracji.
Tabela 2. Autobusy elektryczne w Europie, od największego rynku
| Miejsce | Państwo | 2026 | 2025 | Zmiana r/r |
|---|---|---|---|---|
| 1 | Włochy | 1 970 | 911 | +116,2% |
| 2 | Wielka Brytania | 1 727 | 2 233 | −22,7% |
| 3 | Polska | 999 | 152 | +557,2% |
| 4 | Niemcy | 836 | 1 202 | −30,4% |
| 5 | Norwegia | 785 | 599 | +31,1% |
| 6 | Holandia | 783 | 421 | +86,0% |
| 7 | Francja | 665 | 501 | +32,7% |
| 8 | Portugalia | 642 | 134 | +379,1% |
| 9 | Szwecja | 422 | 698 | −39,5% |
| 10 | Dania | 329 | 301 | +9,3% |
| 11 | Hiszpania | 299 | 323 | −7,4% |
| 12 | Szwajcaria | 244 | 178 | +37,1% |
| 13 | Rumunia | 239 | 218 | +9,6% |
| 14 | Grecja | 209 | 110 | +90,0% |
| 15 | Belgia | 196 | 685 | −71,4% |
| 16 | Finlandia | 180 | 123 | +46,3% |
| 17 | Austria | 139 | 101 | +37,6% |
| 18 | Litwa | 139 | 143 | −2,8% |
| 19 | Chorwacja | 107 | 9 | +1 088,9% |
| 20 | Luksemburg | 100 | 61 | +63,9% |
| 21 | Irlandia | 60 | 17 | +252,9% |
| 22 | Słowenia | 59 | 6 | +883,3% |
| 23 | Węgry | 50 | 34 | +47,1% |
| 24 | Czechy | 49 | 21 | +133,3% |
| 25 | Słowacja | 49 | 0 | nowe rejestracje |
| 26 | Estonia | 40 | 0 | nowe rejestracje |
| 27 | Malta | 40 | 2 | +1 900,0% |
| 28 | Islandia | 39 | 8 | +387,5% |
| 29 | Bułgaria | 19 | 67 | −71,6% |
| 30 | Łotwa | 13 | 36 | −63,9% |
| 31 | Cypr | 0 | 0 | — |
| Razem | Europa: UE + EFTA + UK | 11 428 | 9 294 | +23,0% |
Elektrobusy odpowiadają już za 28,3% europejskiego rynku, wobec 24,6% rok wcześniej. W samej UE ich udział jest niższy i wynosi 26,4%, ale dynamika wzrostu jest znacznie wyższa: +37,6%.
Największe udziały autobusów elektrycznych w całkowitej liczbie rejestracji mają Holandia (74,9%), Norwegia (58,4%) oraz Portugalia (55%). Są to rynki, na których napęd bateryjny ma już dominującą lub większościową pozycję w nowym taborze.
Polska osiągnęła 32,2% udziału elektrobusów, a po uwzględnieniu odrębnie klasyfikowanych pojazdów wodorowych odsetek nowych autobusów zeroemisyjnych rośnie do 35,7%. Według polskich danych rejestracyjnych w pierwszych dziewięciu miesiącach 2026 roku przybyło 999 autobusów BEV i 111 FCEV.
Z drugiej strony niemiecki rynek elektrobusów skurczył się o 30,4%, szwedzki o 39,5%, a belgijski aż o 71,4%. Pokazuje to, że wzrost elektromobilności w Europie nie oznacza jednakowego tempa zakupów w każdym państwie.
Autobusy z silnikami Diesla. Wielka Brytania nadal największa
Mimo postępu elektryfikacji diesel nadal jest najpopularniejszym napędem w europejskich autobusach i autokarach.
Od stycznia do września 2026 roku zarejestrowano 23 958 autobusów z silnikami wysokoprężnymi, wobec 24 467 przed rokiem. Oznacza to spadek o 2,1%.
Udział diesla w europejskim rynku zmniejszył się z 64,8% do 59,3%. Jest to spadek o 5,5 punktu procentowego w ciągu roku.
Największym rynkiem diesla pozostaje Wielka Brytania, mimo spadku rejestracji o 28,9%. Kolejne miejsca zajmują Niemcy, Francja, Włochy, Hiszpania i Polska.
Tabela 3. Autobusy z silnikami Diesla w Europie
| Miejsce | Państwo | 2026 | 2025 | Zmiana r/r |
|---|---|---|---|---|
| 1 | Wielka Brytania | 3 944 | 5 547 | −28,9% |
| 2 | Niemcy | 3 383 | 2 882 | +17,4% |
| 3 | Francja | 3 341 | 3 152 | +6,0% |
| 4 | Włochy | 2 260 | 2 061 | +9,7% |
| 5 | Hiszpania | 2 109 | 2 012 | +4,8% |
| 6 | Polska | 1 719 | 1 544 | +11,3% |
| 7 | Austria | 805 | 673 | +19,6% |
| 8 | Belgia | 712 | 577 | +23,4% |
| 9 | Czechy | 682 | 554 | +23,1% |
| 10 | Norwegia | 559 | 370 | +51,1% |
| 11 | Węgry | 547 | 428 | +27,8% |
| 12 | Portugalia | 472 | 747 | −36,8% |
| 13 | Grecja | 423 | 572 | −26,0% |
| 14 | Irlandia | 417 | 339 | +23,0% |
| 15 | Szwecja | 391 | 819 | −52,3% |
| 16 | Chorwacja | 273 | 229 | +19,2% |
| 17 | Holandia | 262 | 273 | −4,0% |
| 18 | Szwajcaria | 239 | 213 | +12,2% |
| 19 | Dania | 185 | 138 | +34,1% |
| 20 | Słowacja | 182 | 107 | +70,1% |
| 21 | Litwa | 174 | 144 | +20,8% |
| 22 | Finlandia | 172 | 201 | −14,4% |
| 23 | Słowenia | 164 | 223 | −26,5% |
| 24 | Luksemburg | 140 | 108 | +29,6% |
| 25 | Islandia | 126 | 150 | −16,0% |
| 26 | Łotwa | 74 | 66 | +12,1% |
| 27 | Cypr | 59 | 37 | +59,5% |
| 28 | Estonia | 57 | 79 | −27,8% |
| 29 | Rumunia | 53 | 67 | −20,9% |
| 30 | Malta | 27 | 155 | −82,6% |
| 31 | Bułgaria | 7 | 0 | nowe rejestracje |
| Razem | Europa: UE + EFTA + UK | 23 958 | 24 467 | −2,1% |
Największe spadki diesla wystąpiły w Wielkiej Brytanii, Szwecji i Portugalii. W samej Wielkiej Brytanii zarejestrowano o 1603 pojazdy mniej niż rok wcześniej.
Nie oznacza to jednak spadku zapotrzebowania na autobusy wysokoprężne w całej Europie. W Niemczech rejestracje diesla zwiększyły się o 17,4%, we Francji o 6%, we Włoszech o 9,7%, a w Polsce o 11,3%.
Co więcej, w samej Unii Europejskiej rynek autobusów Diesla urósł o 5%, z 18 187 do 19 090 pojazdów. Spadek widoczny w statystyce całej Europy jest przede wszystkim konsekwencją znacznie niższych wyników brytyjskich.
W dalszym ciągu napęd wysokoprężny ma znaczenie dla przewozów regionalnych, międzymiastowych i turystycznych. Statystyka ACEA obejmuje wszystkie te segmenty łącznie, a nie wyłącznie autobusy miejskie.
Autobusy hybrydowe. Powrót wzrostu, Niemcy liderem
Segment hybrydowy odnotował w 2026 roku wyraźną poprawę. W ciągu dziewięciu miesięcy na europejskich rynkach zarejestrowano 2340 autobusów hybrydowych, wobec 1850 rok wcześniej. Oznacza to wzrost o 26,5%.
Największym rynkiem pozostają Niemcy, gdzie liczba rejestracji zwiększyła się z 610 do 977 sztuk. To ponad 41% całego europejskiego segmentu hybrydowego.
Drugie miejsce zajmuje Hiszpania z wynikiem 495 autobusów, a następne Francja i Polska.
Szczególnie silny wzrost odnotowano w Polsce. Liczba rejestracji hybryd zwiększyła się z 83 do 250 pojazdów, czyli o 201,2%.
Tabela 4. Autobusy hybrydowe w Europie
| Miejsce | Państwo | 2026 | 2025 | Zmiana r/r |
|---|---|---|---|---|
| 1 | Niemcy | 977 | 610 | +60,2% |
| 2 | Hiszpania | 495 | 547 | −9,5% |
| 3 | Francja | 312 | 244 | +27,9% |
| 4 | Polska | 250 | 83 | +201,2% |
| 5 | Włochy | 154 | 272 | −43,4% |
| 6 | Szwajcaria | 76 | 24 | +216,7% |
| 7 | Austria | 35 | 34 | +2,9% |
| 8 | Litwa | 25 | 0 | nowe rejestracje |
| 9 | Belgia | 16 | 9 | +77,8% |
| 10 | Bułgaria | 0 | 0 | — |
| 11 | Chorwacja | 0 | 0 | — |
| 12 | Cypr | 0 | 0 | — |
| 13 | Czechy | 0 | 0 | — |
| 14 | Dania | 0 | 0 | — |
| 15 | Estonia | 0 | 0 | — |
| 16 | Finlandia | 0 | 0 | — |
| 17 | Grecja | 0 | 0 | — |
| 18 | Holandia | 0 | 0 | — |
| 19 | Irlandia | 0 | 0 | — |
| 20 | Islandia | 0 | 0 | — |
| 21 | Luksemburg | 0 | 9 | −100,0% |
| 22 | Malta | 0 | 0 | — |
| 23 | Norwegia | 0 | 0 | — |
| 24 | Portugalia | 0 | 0 | — |
| 25 | Rumunia | 0 | 18 | −100,0% |
| 26 | Słowacja | 0 | 0 | — |
| 27 | Słowenia | 0 | 0 | — |
| 28 | Szwecja | 0 | 0 | — |
| 29 | Wielka Brytania | 0 | 0 | — |
| 30 | Węgry | 0 | 0 | — |
| 31 | Łotwa | 0 | 0 | — |
| Razem | Europa: UE + EFTA + UK | 2 340 | 1 850 | +26,5% |
Wynik przeczy tezie o szybkim zaniku autobusów hybrydowych. Wprawdzie ich udział w całym rynku wynosi tylko 5,8%, ale liczba rejestracji ponownie rośnie.
Segment jest jednak bardzo skoncentrowany. Niemcy, Hiszpania, Francja, Polska i Włochy odpowiadają łącznie za ponad 93% wszystkich europejskich rejestracji hybryd.
W praktyce oznacza to, że technologia ta utrzymuje znaczenie przede wszystkim na kilku dużych rynkach, a w większości państw nie odgrywa istotnej roli w nowych zakupach autobusowych.
Autobusy gazowe FCEV/CNG/LNG. Francja i Włochy dominują
W kategorii pozostałych napędów ACEA odnotowała 2706 rejestracji, wobec 2134 rok wcześniej. Oznacza to wzrost o 26,8%.
W tej grupie znajdują się przede wszystkim autobusy wykorzystujące paliwa gazowe, ale także pojazdy wodorowe z ogniwami paliwowymi oraz konstrukcje z innymi rodzajami paliw.
Największymi rynkami są Francja i Włochy, które odpowiadają łącznie za 1925 rejestracji, czyli ponad 71% całego europejskiego segmentu.
Francja zajmuje pierwsze miejsce z wynikiem 971 pojazdów, a Włochy drugie z 954 autobusami.
Polska znajduje się na piątym miejscu, z liczbą 139 rejestracji, wobec 64 rok wcześniej.
Tabela 5. Autobusy z pozostałymi napędami w Europie
| Miejsce | Państwo | 2026 | 2025 | Zmiana r/r |
|---|---|---|---|---|
| 1 | Francja | 971 | 889 | +9,2% |
| 2 | Włochy | 954 | 728 | +31,0% |
| 3 | Grecja | 189 | 67 | +182,1% |
| 4 | Bułgaria | 167 | 156 | +7,1% |
| 5 | Polska | 139 | 64 | +117,2% |
| 6 | Portugalia | 54 | 1 | +5 300,0% |
| 7 | Hiszpania | 49 | 32 | +53,1% |
| 8 | Niemcy | 49 | 71 | −31,0% |
| 9 | Austria | 34 | 11 | +209,1% |
| 10 | Słowacja | 34 | 0 | nowe rejestracje |
| 11 | Estonia | 30 | 4 | +650,0% |
| 12 | Szwecja | 15 | 21 | −28,6% |
| 13 | Finlandia | 9 | 20 | −55,0% |
| 14 | Czechy | 8 | 20 | −60,0% |
| 15 | Litwa | 2 | 0 | nowe rejestracje |
| 16 | Słowenia | 2 | 1 | +100,0% |
| 17 | Belgia | 0 | 0 | — |
| 18 | Chorwacja | 0 | 1 | −100,0% |
| 19 | Cypr | 0 | 0 | — |
| 20 | Dania | 0 | 0 | — |
| 21 | Holandia | 0 | 0 | — |
| 22 | Irlandia | 0 | 0 | — |
| 23 | Islandia | 0 | 0 | — |
| 24 | Luksemburg | 0 | 0 | — |
| 25 | Malta | 0 | 0 | — |
| 26 | Norwegia | 0 | 33 | −100,0% |
| 27 | Rumunia | 0 | 0 | — |
| 28 | Szwajcaria | 0 | 0 | — |
| 29 | Wielka Brytania | 0 | 15 | −100,0% |
| 30 | Węgry | 0 | 0 | — |
| 31 | Łotwa | 0 | 0 | — |
| Razem | Europa: UE + EFTA + UK | 2 706 | 2 134 | +26,8% |
Polska jest dobrym przykładem zróżnicowania tej grupy. Wśród 139 rejestracji z pozostałymi napędami znalazło się 111 autobusów wodorowych FCEV, 27 pojazdów CNG oraz jeden autobus zasilany biodieslem.
Oznacza to, że na polskim rynku za większość rejestracji tej kategorii odpowiada wodór, a nie gaz ziemny. We Francji i we Włoszech większe znaczenie zachowują natomiast tradycyjne programy zakupów autobusów gazowych.
Warto również zauważyć, że cały wolumen 2706 autobusów z pozostałymi napędami przypada na państwa Unii Europejskiej. W Wielkiej Brytanii oraz trzech analizowanych krajach EFTA nie odnotowano w 2026 roku rejestracji w tej kategorii.
Europa kontra Unia Europejska. Jak Wielka Brytania zmienia obraz rynku?
Porównanie całego europejskiego rynku z samą UE pokazuje, jak duży wpływ na końcowe statystyki ma Wielka Brytania.
W Unii Europejskiej zarejestrowano 32 695 autobusów, czyli o 15,2% więcej niż w 2025 roku. Kraje EFTA zanotowały wzrost o 31,3%, do 2068 pojazdów.
Tymczasem Wielka Brytania spadła o 27,2%, z 7795 do 5672 rejestracji.
W efekcie łączna dynamika wszystkich 31 europejskich rynków wynosi tylko +7,1%. Bez brytyjskiego spadku tempo rozwoju rynku wyglądałoby znacznie mocniej.
Tabela 6. Rynek autobusowy UE, Wielkiej Brytanii i EFTA według napędów
| Obszar | Ogółem 2026 | Ogółem 2025 | Zmiana r/r | Elektryczne | Diesel | Hybrydowe | Pozostałe* |
|---|---|---|---|---|---|---|---|
| UE-27 | 32 695 | 28 375 | +15,2% | 8 633 | 19 090 | 2 264 | 2 706 |
| Wielka Brytania | 5 672 | 7 795 | −27,2% | 1 727 | 3 944 | 0 | 0 |
| EFTA: NO, CH, IS | 2 068 | 1 575 | +31,3% | 1 068 | 924 | 76 | 0 |
| Europa łącznie | 40 435 | 37 745 | +7,1% | 11 428 | 23 958 | 2 340 | 2 706 |
Różnice dotyczą także struktury napędów. W UE autobusy elektryczne stanowią 26,4% wszystkich nowych rejestracji, w Wielkiej Brytanii 30,4%, a w państwach EFTA aż 51,6%.
Najbardziej elektryfikowanym rynkiem pod względem udziału jest Holandia, ale bardzo wysokie wartości mają również Norwegia i Portugalia. Z kolei niemieckie i francuskie statystyki nadal pokazują silną pozycję diesla oraz znaczący udział innych rozwiązań napędowych.
W skali 31 krajów struktura rejestracji wygląda następująco: 59,3% diesel, 28,3% napęd elektryczny z możliwością ładowania, 6,7% pozostałe napędy i 5,8% hybrydy. Marginalną pozostałą część stanowią pojazdy benzynowe.

Poza ACEA. Turcja również zwiększa sprzedaż autobusów
Obraz europejskiego rynku nie kończy się na państwach UE, EFTA i Wielkiej Brytanii. Ważnym producentem i odbiorcą autobusów jest również Turcja, której nie obejmuje zestawienie ACEA.
Według danych tureckiego stowarzyszenia przemysłu motoryzacyjnego OSD w okresie styczeń–wrzesień 2026 roku na tamtejszym rynku sprzedano 1638 autobusów w kategorii „otobüs”, wobec 1345 rok wcześniej. Oznacza to wzrost o 38,9%.
Dodatkowo w odrębnej kategorii midibusów sprzedaż wyniosła 2205 pojazdów, wobec 1652 w analogicznym okresie 2025 roku, czyli wzrosła o 33,5%.
Są to dane istotne dla oceny kondycji tureckiego przemysłu autobusowego, ale nie można ich bezpośrednio dodać do zestawienia ACEA. OSD oddziela autobusy i midibusy według własnej klasyfikacji, podczas gdy ACEA analizuje łącznie autobusy i autokary o dopuszczalnej masie całkowitej powyżej 3,5 tony.
Turcja odgrywa jednocześnie dużą rolę w produkcji pojazdów dla innych państw europejskich. W pierwszych dziewięciu miesiącach 2026 roku tureckie zakłady wyprodukowały 9310 autobusów, wobec 8844 rok wcześniej, a eksport tej grupy osiągnął 7733 sztuki.
Pozostałe państwa spoza zestawienia ACEA, w tym Serbia, Bośnia i Hercegowina, Macedonia Północna, Albania, Czarnogóra, Ukraina i Mołdawia, również tworzą europejski rynek autobusowy. Nie są jednak ujęte w jednolitym zestawieniu rejestracji za trzy kwartały 2026 roku według pięciu analizowanych kategorii napędowych.
Jakie tendencje widać po dziewięciu miesiącach 2026 roku?
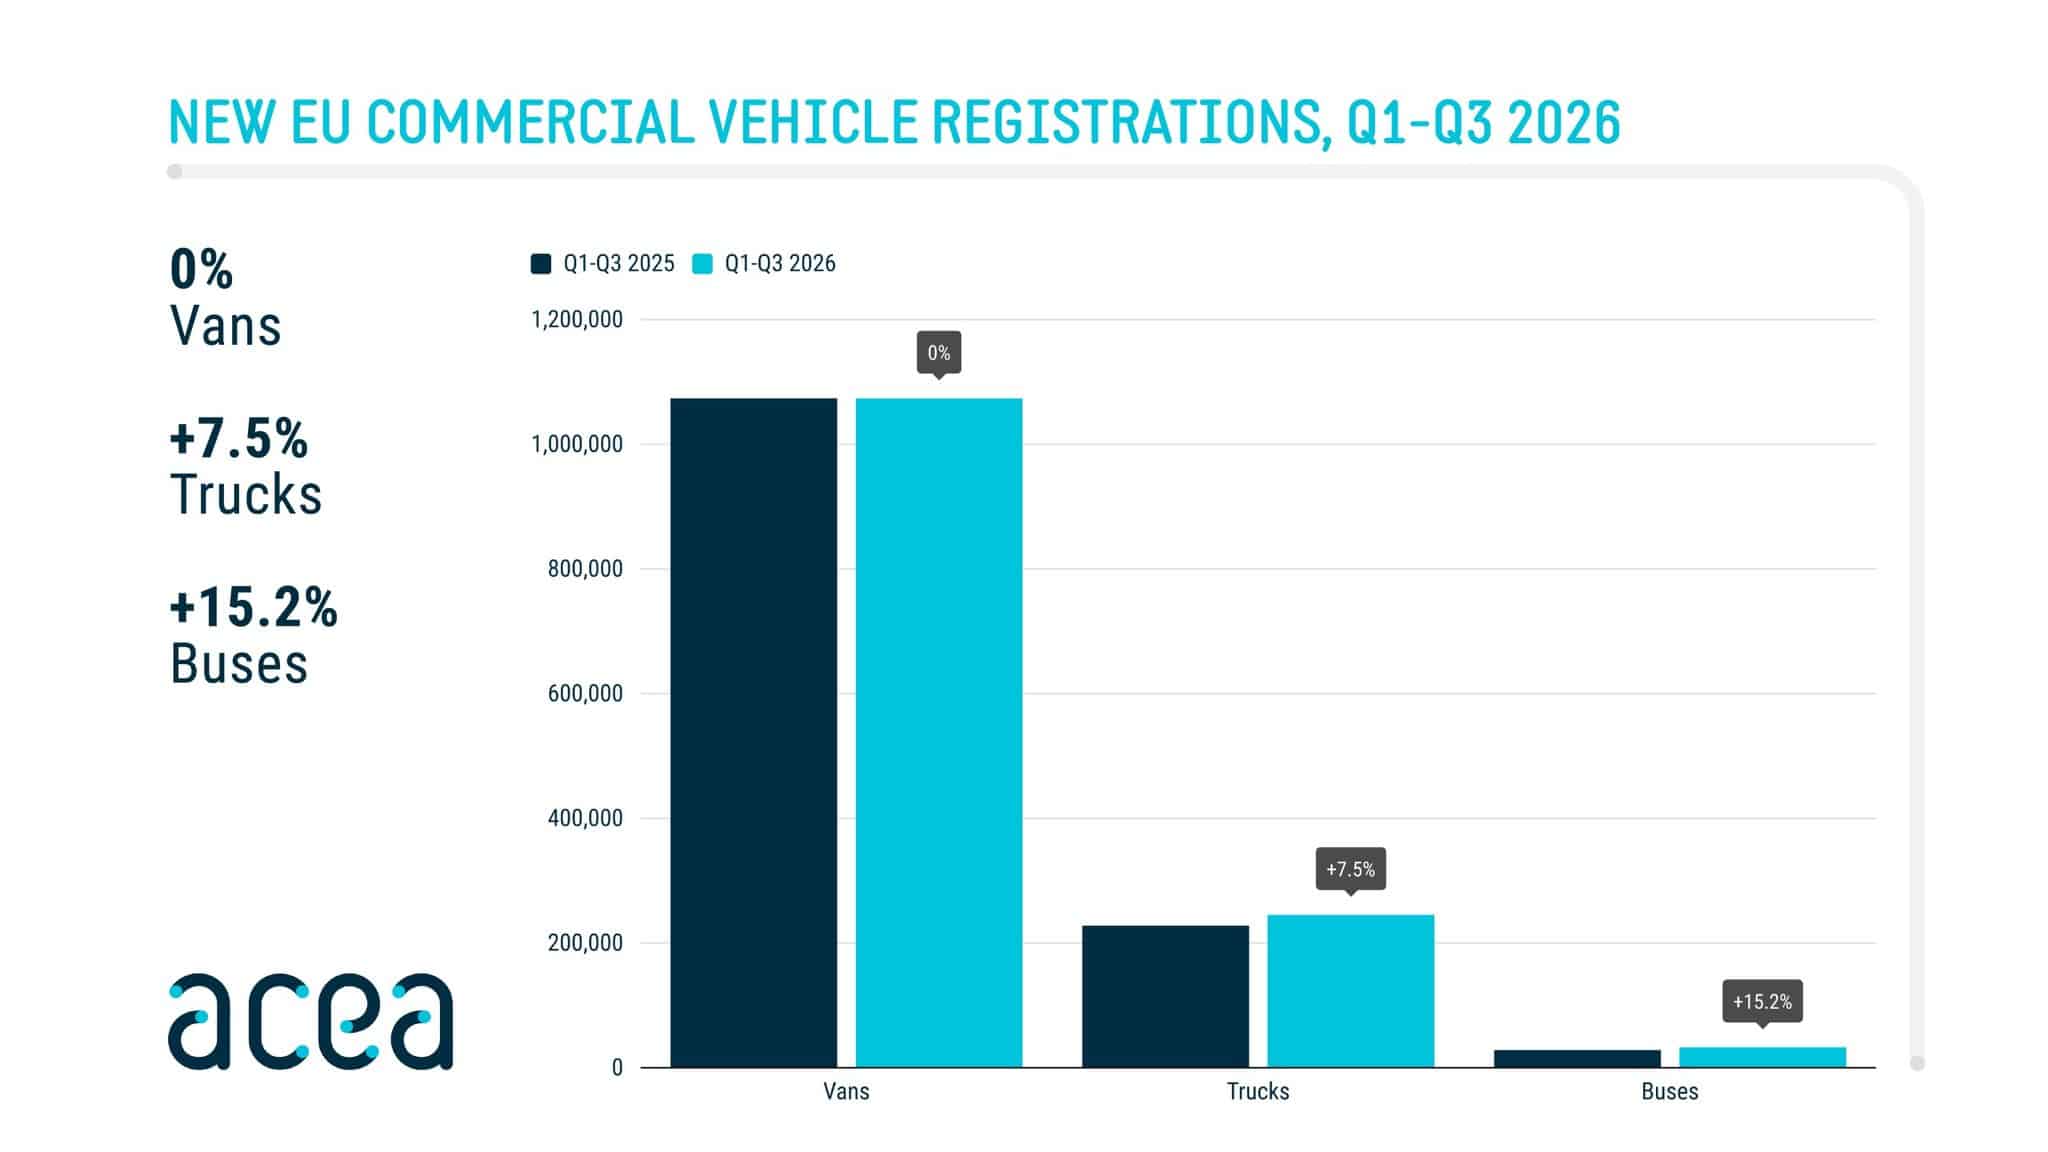
Najważniejszym wnioskiem jest utrzymanie wzrostu rejestracji autobusów mimo spowolnienia innych segmentów pojazdów użytkowych. W samej UE popyt na autobusy zwiększył się o 15,2%, podczas gdy rynek samochodów dostawczych pozostał praktycznie bez zmian, a ciężarówek wzrósł o 7,5%.
Jednocześnie dynamika rejestracji autobusów wyraźnie osłabła w III kwartale. Po pierwszym półroczu 2026 roku wzrost w UE wynosił 22,7%, a po dziewięciu miesiącach spadł do 15,2%. Może to oznaczać, że największe partie pojazdów zamawianych wcześniej zostały już zarejestrowane, a kolejny etap wymiany flot będzie zależał od nowych przetargów i dostępności finansowania.
Drugim wnioskiem jest nierównomierne tempo elektryfikacji. Włochy podwoiły liczbę elektrobusów, Polska zwiększyła ich rejestracje ponad sześciokrotnie, a Portugalia i Holandia mocno przyspieszyły. Jednocześnie Niemcy, Wielka Brytania, Szwecja i Belgia zanotowały spadki rejestracji autobusów elektrycznych.
Nie oznacza to odwrócenia trendu zeroemisyjnego. Pokazuje jednak, że rynek autobusów jest znacznie bardziej zależny od terminów dostaw dużych kontraktów niż na przykład rynek samochodów osobowych.
Trzecia tendencja dotyczy utrzymania znaczenia napędów przejściowych. Hybrydy wzrosły w Europie o 26,5%, a pozostałe napędy o 26,8%. Operatorzy nadal wybierają różne technologie, zależnie od rodzaju tras, dostępnej infrastruktury i kosztów eksploatacji.
Czwartym ważnym zjawiskiem jest coraz większy udział Polski w rynku europejskim. Z wynikiem 3107 autobusów Polska wyprzedza Hiszpanię, Norwegię, Portugalię i Holandię. W segmencie elektrycznym znajduje się na trzecim miejscu, ustępując tylko Włochom i Wielkiej Brytanii.
W kolejnych latach tempo transformacji będzie zależało również od regulacji. Unijne wymagania dla producentów przewidują osiągnięcie 90% udziału nowych zeroemisyjnych autobusów miejskich od 2030 roku oraz 100% od 2035 roku. Inne zasady dotyczą autobusów międzymiastowych i autokarów, co będzie sprzyjało utrzymaniu zróżnicowanej struktury napędów w całym sektorze.






Komentarze