





Polski rynek autobusów używanych po październiku 2026: Spadek o 5,3%

W okresie styczeń–październik 2026 roku w Polsce zarejestrowano 2799 używanych autobusów, czyli o 156 mniej niż rok wcześniej (-5,3% r/r).
Rynek wtórny pozostaje na minusie, a jedynym głównym segmentem, który zwiększył liczbę rejestracji, są autobusy miejskie. Październik przyniósł 246 rejestracji, a dynamika spadku była wyraźnie większa niż w całym dziesięciomiesięcznym okresie. O wynikach rynku po trzech kwartałach 2026 roku pisaliśmy już w InfoBus. Najnowsza analiza PZPM i JMK, przygotowana na podstawie danych Centralnej Ewidencji Pojazdów, pokazuje również zmianę relacji między rynkiem nowych i używanych autobusów oraz utrzymującą się dominację Iveco i Mercedes-Benz.
Rozkład jazdy
- Które segmenty autobusów używanych tracą, a które zwiększają liczbę rejestracji?
- Jakie marki i modele dominują na polskim rynku wtórnym?
- Dlaczego w 2026 roku nowe autobusy wyprzedziły używane?
Październik ze spadkiem o 14,3%. Rynek wtórny zwalnia
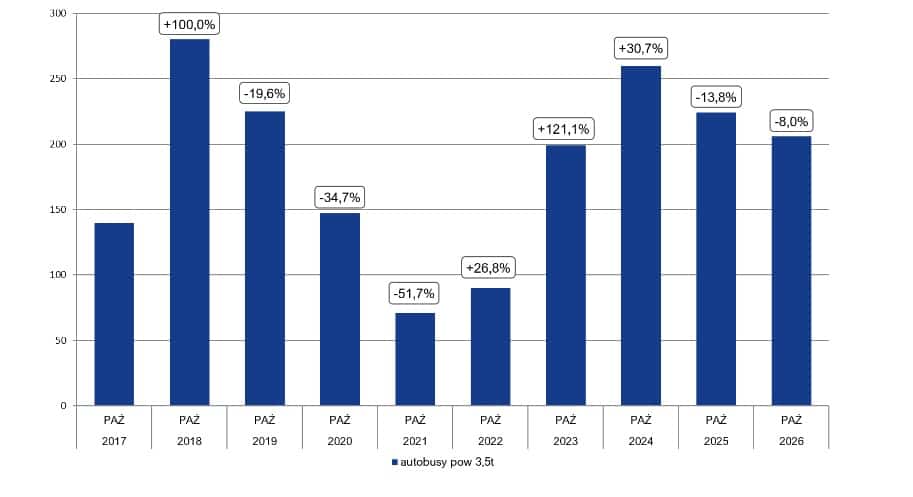
W dziesiątym miesiącu 2026 roku zarejestrowano w Polsce 246 używanych autobusów wobec 287 w październiku 2025 roku. Oznacza to spadek o 41 pojazdów, czyli o 14,3% rok do roku. Wynik był również nieznacznie niższy niż we wrześniu, kiedy przybyły 253 autobusy (-2,8% m/m).
Tym samym październik nie przyniósł poprawy sytuacji po słabszym wrześniu, który zakończył się 253 rejestracjami i spadkiem o 18,9% r/r. Dla porównania najlepszym miesiącem obecnego roku pozostaje sierpień, kiedy w Centralnej Ewidencji Pojazdów odnotowano 389 używanych autobusów.
Po dziesięciu miesiącach skumulowany wynik rynku wtórnego wynosi 2799 pojazdów wobec 2955 w analogicznym okresie poprzedniego roku. Spadek o 5,3% oznacza dalsze osłabienie segmentu, który w poprzednich latach często dominował nad sprzedażą fabrycznie nowych autobusów.
W strukturze rynku nadal największy udział mają autobusy międzymiastowe, odpowiadające za 34,9% wszystkich rejestracji. Kolejne miejsca zajmują autokary turystyczne z udziałem 25,5% oraz MINI – 25,3%. Autobusy miejskie odpowiadają za 10,5% rynku.

Segment po segmencie. Miejskie jako jedyne na plusie
Analiza poszczególnych kategorii pokazuje duże różnice pomiędzy segmentami. Największy spadek liczbowy odnotowały autobusy międzymiastowe, natomiast dodatnią dynamikę utrzymały pojazdy miejskie.
| Segment | I–X 2026 | I–X 2025 | Zmiana r/r |
|---|---|---|---|
| MINI | 709 | 742 | -4,4% |
| Miejskie | 294 | 284 | +3,5% |
| Międzymiastowe | 977 | 1082 | -9,7% |
| Turystyczne | 713 | 731 | -2,5% |
| Szkolne | 3 | 5 | -40,0% |
| Inne | 103 | 111 | -7,2% |
| Razem | 2799 | 2955 | -5,3% |
Źródło: PZPM i JMK na podstawie CEP.
MINI – 709 rejestracji i Mercedes-Benz Sprinter na czele
W kategorii autobusów MINI, o dopuszczalnej masie całkowitej poniżej 8 ton, od stycznia do października zarejestrowano 709 pojazdów. To o 33 mniej niż przed rokiem (-4,4% r/r), co daje udział wynoszący 25,3% całego rynku wtórnego.
Październik zakończył się wynikiem 62 rejestracji wobec 78 rok wcześniej (-20,5% r/r). W porównaniu z wrześniem liczba rejestracji pozostała bez zmian.
Najpopularniejszym modelem jest Mercedes-Benz Sprinter, który uzyskał 256 rejestracji. Oznacza to, że pojazdy tej rodziny odpowiadają za ponad 36% całego segmentu MINI.

Miejskie – 294 rejestracje i wzrost o 3,5%
Autobusy miejskie są jedyną główną kategorią rynku wtórnego, która po dziesięciu miesiącach 2026 roku osiągnęła dodatnią dynamikę. Zarejestrowano 294 pojazdy, o 10 więcej niż przed rokiem (+3,5% r/r).
Sam październik był jednak słabszy w porównaniu rocznym. Liczba rejestracji wyniosła 30 wobec 37 w październiku 2025 roku. Jednocześnie rezultat był wyraźnie wyższy od wrześniowych 14 autobusów.
Liderem modelowym pozostaje Iveco Crossway LE z wynikiem 43 rejestracji. Jest to pojazd niskowejściowy, który w klasyfikacji CEP został przypisany do kategorii autobusów miejskich.
Międzymiastowe – największy segment z największą stratą
Największa część polskiego rynku autobusów używanych nadal należy do kategorii międzymiastowej. Od stycznia do października zarejestrowano 977 takich pojazdów, co odpowiada za 34,9% rynku.
Jednocześnie jest to segment, który stracił najwięcej w wartościach bezwzględnych. W porównaniu z analogicznym okresem 2025 roku liczba rejestracji zmniejszyła się o 105 pojazdów (-9,7% r/r).
Październik był szczególnie słaby. Zarejestrowano 78 autobusów międzymiastowych wobec 114 przed rokiem (-31,6% r/r). W porównaniu z wrześniem, kiedy odnotowano 111 rejestracji, spadek wyniósł 29,7%.
Najpopularniejszym modelem pozostaje Iveco Crossway – 216 rejestracji. To pojazd, który od lat stanowi podstawę rynku wtórnego autobusów regionalnych i międzymiastowych w Polsce.
Turystyczne – październik na plusie mimo słabszego roku
Rynek używanych autokarów turystycznych po dziesięciu miesiącach osiągnął wynik 713 rejestracji, o 18 mniej niż rok wcześniej (-2,5% r/r). Segment odpowiada obecnie za 25,5% wszystkich rejestracji autobusów używanych.
W odróżnieniu od pozostałych kategorii turystycznych październik przyniósł poprawę. Zarejestrowano 63 autokary wobec 47 w analogicznym miesiącu ubiegłego roku, co oznacza wzrost o 34,0% r/r. W porównaniu z wrześniem wynik był wyższy o 5%.
W rankingu modeli prowadzi Mercedes-Benz Tourismo O350 RHD M/2 z wynikiem 24 rejestracji.
Na marginesie rynku pozostaje kategoria autobusów szkolnych, w której zarejestrowano zaledwie trzy pojazdy: MAN 18.480 HOC, MAN A91 oraz Mercedes-Benz Vario 818. W kategorii „inny” odnotowano 103 rejestracje, a najczęściej występującym modelem był Iveco Crossway – 20 sztuk.

Iveco przed Mercedes-Benz. Dwie marki kontrolują prawie 60% rynku
Pod względem marek polski rynek autobusów używanych pozostaje silnie skoncentrowany. Dwie pierwsze pozycje zajmują Iveco i Mercedes-Benz, które łącznie odpowiadają za 1662 rejestracje, czyli około 59,4% rynku.
Liderem pozostaje Iveco, które od stycznia do października odnotowało 853 pierwsze rejestracje używanych autobusów. To o cztery mniej niż przed rokiem (-0,5% r/r), a udział marki wynosi 30,5%. Najważniejszym źródłem tego wyniku jest rodzina Crossway, szczególnie popularna wśród przewoźników regionalnych i międzymiastowych.
Drugą pozycję utrzymuje Mercedes-Benz z wynikiem 809 rejestracji, o 19 większym niż przed rokiem (+2,4% r/r). Udział niemieckiej marki wynosi 28,9%. Największe znaczenie mają Sprinter w kategorii MINI, Intouro w segmencie międzymiastowym oraz Tourismo wśród autokarów turystycznych.
Trzecie miejsce zajmuje Setra, za którą plasują się MAN oraz SOR. Szczególnie duży spadek odnotowała czeska marka SOR, której liczba rejestracji zmniejszyła się o ponad połowę.
| Marka | I–X 2026 | Udział | Zmiana r/r |
|---|---|---|---|
| Iveco | 853 | 30,5% | -0,5% |
| Mercedes-Benz | 809 | 28,9% | +2,4% |
| Setra | 247 | 8,8% | -10,8% |
| MAN | 154 | 5,5% | -9,9% |
| SOR | 82 | 2,9% | -50,9% |
| Van Hool | 72 | 2,6% | +16,1% |
| Pozostałe marki | 582 | 20,8% | -7,8% |
| Razem | 2799 | 100% | -5,3% |
Źródło: PZPM i JMK na podstawie CEP.
Trzy największe marki – Iveco, Mercedes-Benz i Setra – odpowiadają łącznie za 1909 rejestracji, czyli 68,2% całego rynku wtórnego. To pokazuje, jak silna pozostaje pozycja producentów oferujących pojazdy międzymiastowe, turystyczne oraz zabudowy kategorii MINI.

Używane autobusy coraz młodsze. Najwięcej pojazdów z lat 2010–2019
Struktura rocznikowa autobusów używanych rejestrowanych w Polsce potwierdza, że rynek nadal jest zdominowany przez pojazdy kilkunastoletnie. Największą grupę stanowią autobusy wyprodukowane w latach 2010–2019. W ciągu dziesięciu miesięcy zarejestrowano ich 1913, co odpowiada za 68,3% rynku.
Drugą grupę stanowią roczniki 2005–2009 – 595 pojazdów (21,3%). Najmłodsze autobusy, wyprodukowane w latach 2020–2026, odpowiadają za 239 rejestracji, czyli 8,5% rynku. Najstarszych pojazdów, sprzed 2005 roku, przybyły 52 sztuki (1,9%).
W porównaniu z ubiegłym rokiem wyraźnie wzrosła liczba rejestracji najmłodszych autobusów. W kategorii roczników 2020–2026 odnotowano 239 pojazdów wobec 164 przed rokiem, co oznacza wzrost o 45,7%.
Równocześnie zmniejsza się zainteresowanie starszym taborem z lat 2005–2009. W tej grupie liczba rejestracji spadła z 876 do 595, czyli o 281 pojazdów.
Nie oznacza to jednak szybkiego odmłodzenia całego rynku. Nadal prawie 90% pierwszych rejestracji przypada na autobusy wyprodukowane przed 2020 rokiem. Zwiększa się natomiast udział najmłodszych roczników, które coraz częściej pojawiają się w ofercie firm handlujących używanymi pojazdami.
Diesel odpowiada za 98,5% rynku. Napędy alternatywne nadal niszowe
Pod względem źródła napędu polski rynek używanych autobusów pozostaje niemal całkowicie zdominowany przez silniki Diesla. Od stycznia do października zarejestrowano 2757 takich pojazdów, co odpowiada za 98,5% wszystkich pierwszych rejestracji.
W porównaniu z analogicznym okresem 2025 roku liczba używanych autobusów z silnikami wysokoprężnymi zmniejszyła się o 6,0%.
Pozostałe napędy odpowiadają za zaledwie 42 rejestracje, choć ich liczba wzrosła z 23 przed rokiem, czyli o 82,6%.
Struktura napędów w okresie styczeń–październik 2026 przedstawia się następująco:
| Napęd | Rejestracje | Udział |
|---|---|---|
| Diesel | 2757 | 98,5% |
| HEV/MHEV | 14 | 0,5% |
| Benzyna | 14 | 0,5% |
| CNG | 8 | 0,3% |
| BEV/FCEV/PHEV | 6 | 0,2% |
Wśród pojazdów hybrydowych odnotowano 11 autobusów HEV i trzy MHEV. W grupie napędów zero- i niskoemisyjnych obejmujących pojazdy ładowane z zewnętrznego źródła energii znalazły się cztery autobusy bateryjno-elektryczne, jeden wodorowy FCEV oraz jeden hybrydowy plug-in.
Październik przyniósł rejestracje 244 autobusów z silnikami Diesla, jednego pojazdu hybrydowego HEV i jednego elektrycznego BEV.
Wzrost liczby autobusów używanych z napędami alternatywnymi jest więc zauważalny procentowo, ale wynika z bardzo niskiej bazy. Na razie nie zmienia zasadniczej struktury polskiego rynku wtórnego.
Nowe kontra używane. W 2026 roku nastąpiło odwrócenie proporcji
Najważniejszą zmianą dla całego polskiego rynku autobusowego jest rosnąca przewaga pojazdów fabrycznie nowych nad używanymi.
Od stycznia do października 2026 roku zarejestrowano w Polsce 3313 nowych autobusów oraz 2799 używanych. Oznacza to, że rynek pierwotny wyprzedza wtórny o 514 pojazdów.
Jeszcze rok wcześniej sytuacja wyglądała odwrotnie. W analogicznym okresie 2025 roku zarejestrowano 2067 autobusów nowych i 2955 używanych, co dawało przewagę rynku wtórnego o 888 pojazdów.
W ciągu roku liczba pierwszych rejestracji autobusów nowych zwiększyła się o 60,3%, podczas gdy używanych spadła o 5,3%. Największy wpływ na zmianę proporcji miały wysokie dostawy pojazdów miejskich.
| Segment | Nowe I–X 2026 | Używane I–X 2026 |
|---|---|---|
| MINI | 1123 | 709 |
| Miejskie | 1620 | 294 |
| Międzymiastowe | 235 | 977 |
| Turystyczne | 331 | 713 |
W segmencie miejskim przewaga autobusów nowych jest szczególnie wyraźna. Zarejestrowano ich 1620 wobec 294 używanych, czyli ponad pięć razy więcej.
Podobna, choć mniejsza przewaga występuje w kategorii MINI, gdzie zarejestrowano 1123 nowe pojazdy wobec 709 używanych.
Zupełnie inaczej wygląda sytuacja w segmencie międzymiastowym. Tutaj rynek wtórny nadal zdecydowanie dominuje: 977 używanych wobec 235 nowych. Oznacza to ponad czterokrotną przewagę autobusów używanych.
Również w kategorii turystycznej większą rolę odgrywa rynek wtórny. Zarejestrowano 713 używanych autokarów wobec 331 nowych, czyli ponad dwa razy więcej.
Te dane pokazują dwa różne kierunki rozwoju rynku. W komunikacji miejskiej wymianę floty napędzają przede wszystkim zakupy fabrycznie nowych autobusów. Natomiast w przewozach międzymiastowych i turystycznych zakup używanego pojazdu nadal pozostaje bardzo ważnym sposobem odnawiania taboru.

Podsumowanie. Rynek wtórny traci, ale międzymiastowe nadal dominują
Po dziesięciu miesiącach 2026 roku polski rynek autobusów używanych znajduje się poniżej poziomu ubiegłorocznego, a październik nie przyniósł wyraźnego odbicia. Spadek o 5,3% r/r i wynik 2799 rejestracji pokazują słabszą koniunkturę, szczególnie w segmencie międzymiastowym.
Jednocześnie struktura tego rynku pozostaje stabilna. Najwięcej rejestracji przypada na autobusy międzymiastowe, następnie turystyczne i MINI. W rankingu producentów dominują Iveco i Mercedes-Benz, a w układach napędowych diesel nadal odpowiada za niemal cały wolumen.
Z drugiej strony rośnie udział młodszych autobusów, a pojazdy miejskie są jedynym głównym segmentem z dodatnią dynamiką. Najważniejsze pozostaje jednak odwrócenie proporcji pomiędzy rynkiem pierwotnym i wtórnym: w ciągu dziesięciu miesięcy zarejestrowano o 514 więcej autobusów nowych niż używanych.
Ostateczny wynik 2026 roku pokaże, czy słabsza sytuacja na rynku wtórnym utrzyma się również w listopadzie i grudniu, czy też końcówka roku przyniesie większą liczbę pierwszych rejestracji używanych autobusów.

Statystyczna oferta
Przedstawiona analiza to tylko fragment autobusowych danych, które na bieżąco zbiera firma JMK analizy rynku transportowego. Zapraszamy do zamawiania poszerzonych opracowań dotyczących całego rynku transportowego w Polsce.
W powyższym artykule wykorzystano m.in. dane z raportu o przetargach na zakup nowych autobusów miejskich.
W naszej ofercie znajdują się m.in.:
- comiesięczne analizy rejestracji nowych i używanych autobusów w Polsce;
- kwartalne analizy produkcji nowych autobusów w Polsce;
- analizy online przetargów na zakup nowych autobusów miejskich w Polsce;
- analizy online przetargów na zakup nowych autobusów międzymiastowych, MINI i turystycznych w Polsce;
- analizy online przetargów na obsługę autobusami linii komunikacji miejskiej w Polsce;
- analizy online przetargów na obsługę autobusami linii komunikacji podmiejskiej i regionalnej w Polsce;
- analizy online przetargów na zakup ładowarek do autobusów elektrycznych w Polsce;
Wykonujemy również opracowania transportowe przygotowywane pod konkretne potrzeby zamawiającego. Jesteś zainteresowany? Napisz na [email protected] lub zadzwoń pod numer 506 03 71 71, a otrzymasz szczegółową wycenę swojego projektu. Do usłyszenia!






Komentarze