





Polska 4. krajem w Europie pod względem liczby autobusów i z prawie najstarszą flotą

Najnowsze dane ACEA pokazują, że choć liczba autobusów na europejskich drogach rośnie, to ich średni wiek pozostaje wysoki, a dominacja diesla w transporcie publicznym wciąż jest faktem – zwłaszcza w Polsce i krajach Europy Środkowej.
Flota autobusowa w Europie systematycznie się powiększa, ale tempo jej wymiany nie nadąża za celami klimatycznymi ani oczekiwaniami pasażerów. Wzrost liczby autobusów elektrycznych jest widoczny głównie w nowych rejestracjach, natomiast rzeczywisty obraz komunikacji miejskiej i regionalnej nadal kształtują pojazdy starsze, często wysokoemisyjne. Raport “Vehicles on European Roads” przygotowany przez ACEA pokazuje to w liczbach – bez marketingowego filtra.
Rozkład jazdy:
- Ile autobusów liczyła flota UE na koniec 2024 roku według ACEA?
- Jaki był średni wiek autobusów w Polsce w 2024 roku?
- Który kraj ma najwyższy udział autobusów elektrycznych w całej flocie?
Autobusy w Europie: liczba rośnie, wiek pozostaje problemem
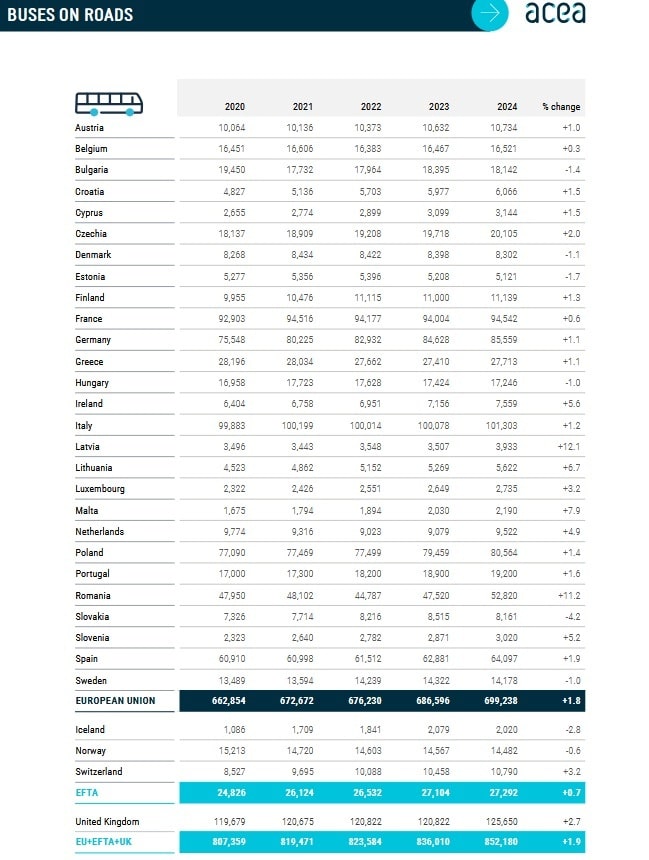
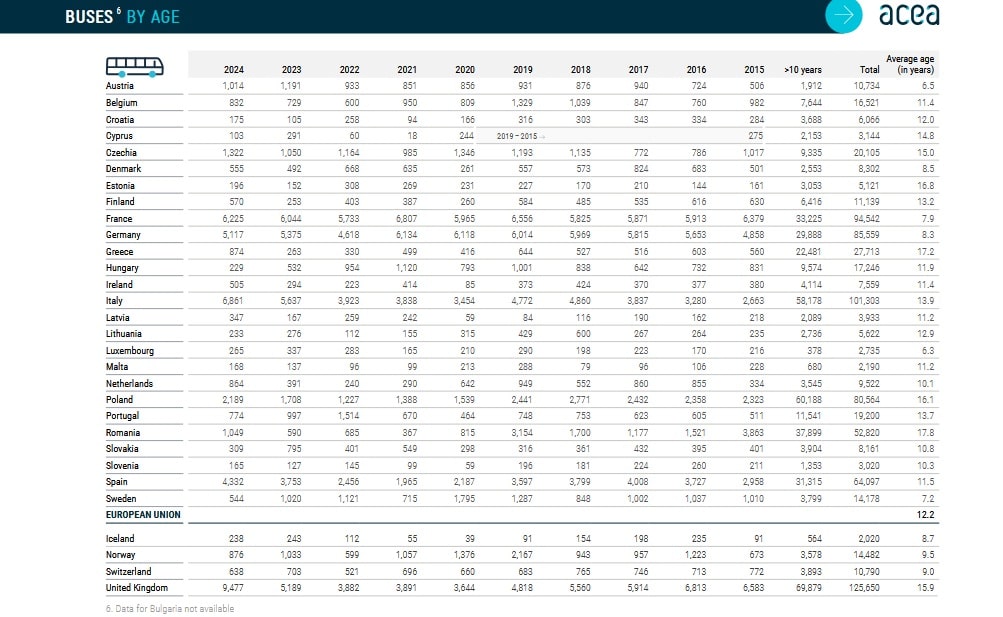
Na koniec 2024 roku po drogach Unii Europejskiej poruszało się 699 238 autobusów, co oznacza wzrost o 1,8% w porównaniu z 2023 rokiem. W całej Europie, licząc UE, EFTA i Wielką Brytanię, flota autobusowa osiągnęła poziom 852 180 pojazdów. TOP10 największych rynków autobusów w Europie (liczba autobusów, 2024)
- Włochy – 101 303 autobusy
- Francja – 94 542 autobusy
- Niemcy – 85 559 autobusów
- Polska – 80 564 autobusy
- Hiszpania – 64 097 autobusów
- Rumunia – 52 820 autobusów
- Grecja – 27 713 autobusów
- Czechy – 20 105 autobusów
- Portugalia – 19 200 autobusów
- Belgia – 16 521 autobusów
Łącznie te dziesięć krajów odpowiada za zdecydowaną większość autobusów obsługujących komunikację miejską, regionalną i międzymiastową w Europie. Warto podkreślić, że aż cztery państwa Europy Środkowej i Południowej – Polska, Rumunia, Czechy i Grecja – łączą dużą skalę floty z ponadprzeciętnym wiekiem autobusów, co czyni je kluczowymi rynkami dla producentów i programów modernizacji taboru.
W praktyce oznacza to, że tempo elektryfikacji i wymiany autobusów w tych krajach będzie miało nieproporcjonalnie duży wpływ na realną dekarbonizację europejskiego transportu publicznego. Jeśli największe rynki pozostaną przy starym taborze dieslowskim, nawet szybki postęp w mniejszych, bogatszych państwach nie zmieni ogólnego obrazu flot na europejskich drogach.
Aktualnie średni wiek autobusów w UE wynosi 12,2 roku i – co istotne – nadal rośnie. To wynik wolniejszej wymiany taboru niż przyrostu liczby pojazdów. Starsze autobusy dominują zwłaszcza w regionach, gdzie transport publiczny pełni funkcję podstawową, a nie uzupełniającą.
W Europie Środkowej i Południowej autobus pozostaje kluczowym środkiem transportu dla milionów pasażerów. To właśnie tam problem wieku floty jest najbardziej widoczny. Na podstawie danych ACEA za 2024 rok, najstarsze floty autobusowe w Europie prezentują się następująco:
- Rumunia – 17,8 roku
- Grecja – 17,2 roku
- Polska – 16,1 roku
- Wielka Brytania – 15,9 roku
- Czechy – 15,0 lat
- Włochy – 13,9 roku
- Portugalia – 13,7 roku
- Finlandia – 13,2 roku
- Litwa – 12,9 roku
- Hiszpania – 11,5 roku
Dla porównania, tylko sześć krajów UE posiada flotę autobusową młodszą niż 10 lat: Austria, Dania, Francja, Niemcy, Luksemburg i Szwecja. To właśnie te rynki są dziś realnym punktem odniesienia dla transformacji komunikacji miejskiej.
Polska i Europa Środkowa
Polska jest czwartym największym rynkiem autobusowym w UE. W 2024 roku zarejestrowanych było 80 564 autobusy, o 1,4% więcej niż rok wcześniej. Jednak aż ponad 60 tys. z nich ma więcej niż 10 lat. To pokazuje skalę wyzwania stojącego przed organizatorami transportu publicznego.
Podobnie wygląda sytuacja w Czechach, gdzie jeździ 20 105 autobusów, przy średnim wieku 15 lat, oraz w Rumunii, gdzie szybki wzrost liczby autobusów (do 52 820 sztuk) nie idzie w parze z odmładzaniem floty.
Wracają do Poslki: Na koniec 2024 roku w Polsce zarejestrowanych było 82,5 tys. zaktualizowanych autobusów, co oznacza wzrost o 0,9% w porównaniu z rokiem poprzednim. Zdecydowaną większość floty, bo niemal 98%, stanowią autobusy o dopuszczalnej masie całkowitej powyżej 3,5 tony, co potwierdza dominację pojazdów wykorzystywanych w transporcie publicznym i komunikacji międzymiastowej. Najliczniejszą grupą są autobusy ciężkie powyżej 16 ton, których zarejestrowano 44,7 tys., co przekłada się na ponad 55% floty autobusów ciężkich.
Polski park autobusowy pozostaje relatywnie stary, ponieważ średni wiek pojazdów o dmc powyżej 3,5 tony wynosi 16,1 roku, a mediana sięga 17 lat. Aż 72% autobusów ma więcej niż 10 lat, w tym 29% to pojazdy ponad 20-letnie, co jasno pokazuje skalę wyzwań modernizacyjnych. Najmłodsze autobusy, do czterech lat, stanowią jedynie 10% floty, choć to właśnie w tym segmencie widać największą aktywność producentów. Liderem wśród autobusów do czterech lat o dmc powyżej 3,5 tony jest Mercedes-Benz, który posiada 34,9% udziału rynkowego. Marka ta utrzymuje również silną pozycję w segmencie autobusów 5–10-letnich oraz w grupie pojazdów 11–20-letnich, co potwierdza jej długofalową obecność na polskim rynku.
Drugie miejsce wśród najmłodszych autobusów zajmuje Solaris, z udziałem 21,3%, a producent ten jest także jednym z liderów w segmencie średniego wieku. W grupie autobusów mających ponad 11 lat wysoką pozycję zajmuje Iveco, natomiast wśród najstarszych pojazdów, powyżej 20 lat, silną reprezentację ma Setra. W segmencie ciężkich autobusów powyżej 16 ton i do czterech lat zdecydowanym liderem jest Solaris, z udziałem 37,4%, wyprzedzając Mercedes-Benz i MAN.
Dominującym napędem w polskiej flocie pozostaje diesel, który odpowiada za 95,2% autobusów, choć jego udział stopniowo maleje. Autobusy bateryjne elektryczne oraz pojazdy zasilane CNG i LNG mają po 1,7% udziału, co potwierdza powolną, ale systematyczną transformację energetyczną. Hybrydy odpowiadają za 0,9% floty, natomiast autobusy wodorowe z ogniwami paliwowymi pozostają na razie technologiczną niszą.
Najwięcej autobusów zarejestrowanych jest w województwach mazowieckim, małopolskim i śląskim, które odpowiadają za największy popyt na transport publiczny. Najmniejsze floty funkcjonują w województwach lubuskim, opolskim i podlaskim, co odzwierciedla różnice demograficzne i komunikacyjne. Rok 2024 przyniósł wyraźne ożywienie w krajowej produkcji autobusów, która wzrosła o 38,6%, osiągając poziom 7103 pojazdów (powyżej 3,5 t DMC).
Największym producentem autobusów w Polsce pozostaje MAN, szczególnie silny w segmencie autobusów miejskich, w tym pojazdów elektrycznych i gazowych. Solaris z kolei umacnia swoją pozycję jako kluczowy dostawca autobusów zeroemisyjnych, a jego modele z napędami alternatywnymi stanowią zdecydowaną większość produkcji, co czyni go jednym z najważniejszych graczy nie tylko w Polsce, ale i w całej Europie.
Napędy autobusów w Europie: diesel wciąż rządzi
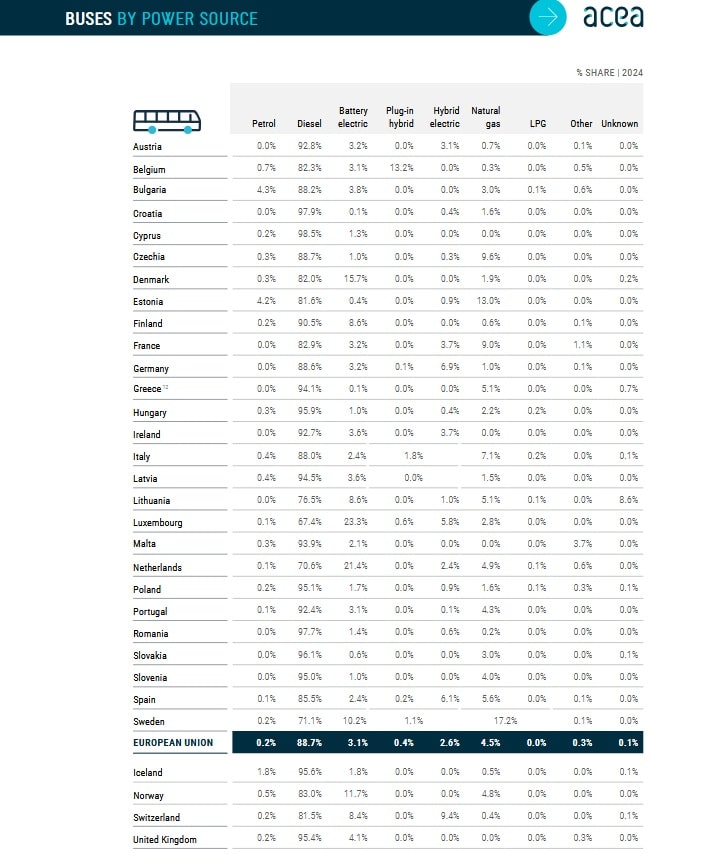
Struktura napędów autobusów na europejskich drogach pokazuje wyraźnie, jak daleka jest jeszcze droga do pełnej dekarbonizacji transportu publicznego. W całej Unii Europejskiej w 2024 roku:
- 88,7% autobusów było napędzanych olejem napędowym,
- 3,1–3,2% stanowiły autobusy bateryjno-elektryczne,
- 2,6% to hybrydy elektryczne,
- około 4,5% to autobusy na gaz ziemny (CNG/LNG),
- pozostały ułamek przypada na inne napędy.
W Polsce udział diesla jest jeszcze wyższy – 95,1%, przy zaledwie 1,7% autobusów elektrycznych i 1,6% gazowych. Z kolei najwyższy udział autobusów elektrycznych w całej flocie mają:
- Luksemburg – 23,3%
- Holandia – 21,4%
- Dania – 15,7%
- Szwecja – 10,2%
- Norwegia – 11,7%
- Finlandia – 8,6%
- Litwa – 8,6%
- Szwajcaria – 8,4%
- Francja – 3,2%
- Niemcy – 3,2%
To rynki, gdzie autobus elektryczny przestał być pilotażem, a stał się realnym elementem systemu komunikacji miejskiej.
Hybrydy, gazowce i
Największy udział hybryd elektrycznych występuje w krajach Europy Zachodniej i Północnej:
- Szwecja – 17,2%
- Belgia – 13,2%
- Niemcy – 6,9%
- Hiszpania – 6,1%
- Luksemburg – 5,8%
- Francja – 3,7%
- Irlandia – 3,7%
- Austria – 3,1%
- UE – średnia – 2,6%
- Włochy – 7,1% (łącznie hybrydy i plug-in)
Z kolei gaz ziemny pozostaje ważnym paliwem przejściowym:
- Estonia – 13,0%
- Czechy – 9,6%
- Francja – 9,0%
- Hiszpania – 5,6%
- Portugalia – 4,3%
- Holandia – 4,9%
- Słowenia – 4,0%
- Grecja – 5,1%
- Polska – 1,6%
- UE – średnia – 4,5%






Komentarze